Giao dịch chênh lệch lãi suất trong thực tế: Nghiên cứu trường hợp USD/JPY
Một giao dịch chênh lệch lãi suất (Carry Trade) hấp dẫn thường cần hai điều kiện: chênh lệch lãi suất đủ lớn và tỷ giá không biến động ngược với vị thế.
USD/JPY giai đoạn 2022–2023 là một ví dụ điển hình. Fed bước vào chu kỳ tăng lãi suất mạnh, trong khi Ngân hàng Nhật Bản (BoJ) tiếp tục duy trì chính sách tiền tệ siêu nới lỏng. Chênh lệch lãi suất ngày càng mở rộng, đồng thời USD tăng mạnh so với JPY. Kết quả là một Carry Trade có thể hưởng lợi từ cả Swap dương và biến động tỷ giá.
–> Xem thêm: Carry Trade
Bối cảnh: Fed và BoJ đi theo hai hướng khác nhau
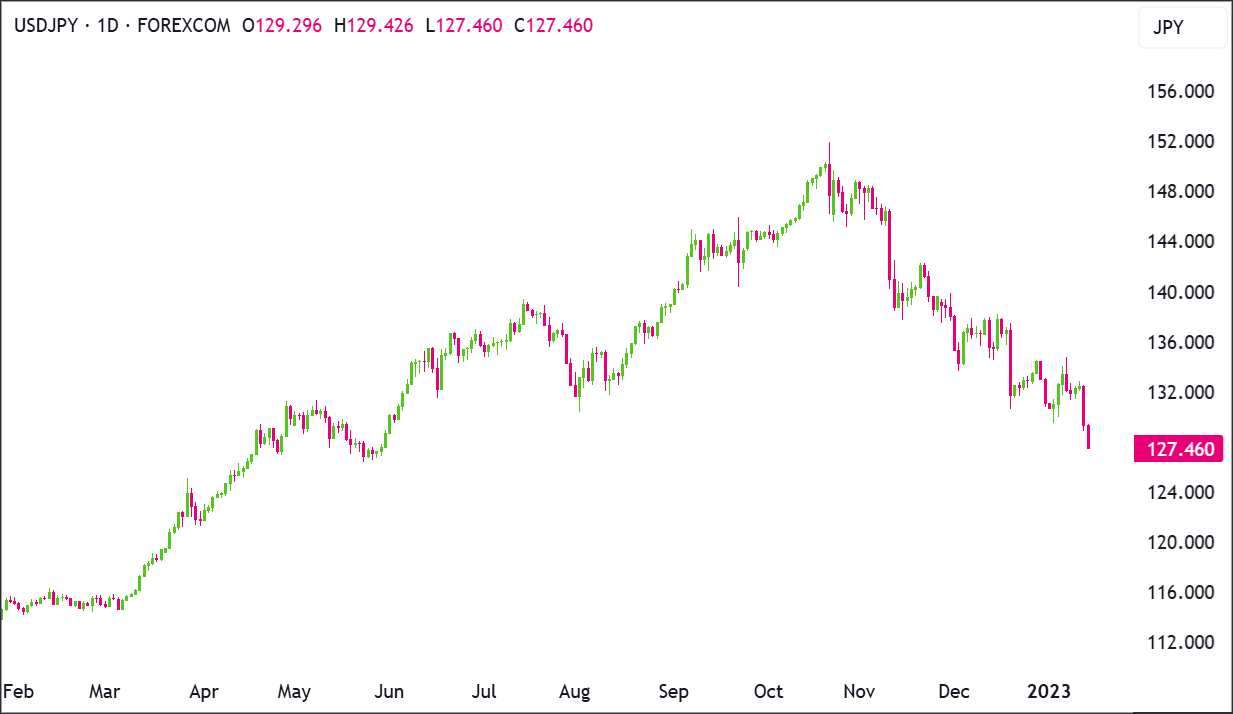
Đầu năm 2022, USD/JPY giao dịch quanh 115. Ở thời điểm đó, lãi suất của Mỹ và Nhật Bản vẫn ở mức rất thấp. Chênh lệch lãi suất giữa USD và JPY chưa đủ lớn để tạo ra một Carry Trade đặc biệt hấp dẫn.
Sau đó, chính sách tiền tệ của hai quốc gia bắt đầu phân kỳ.
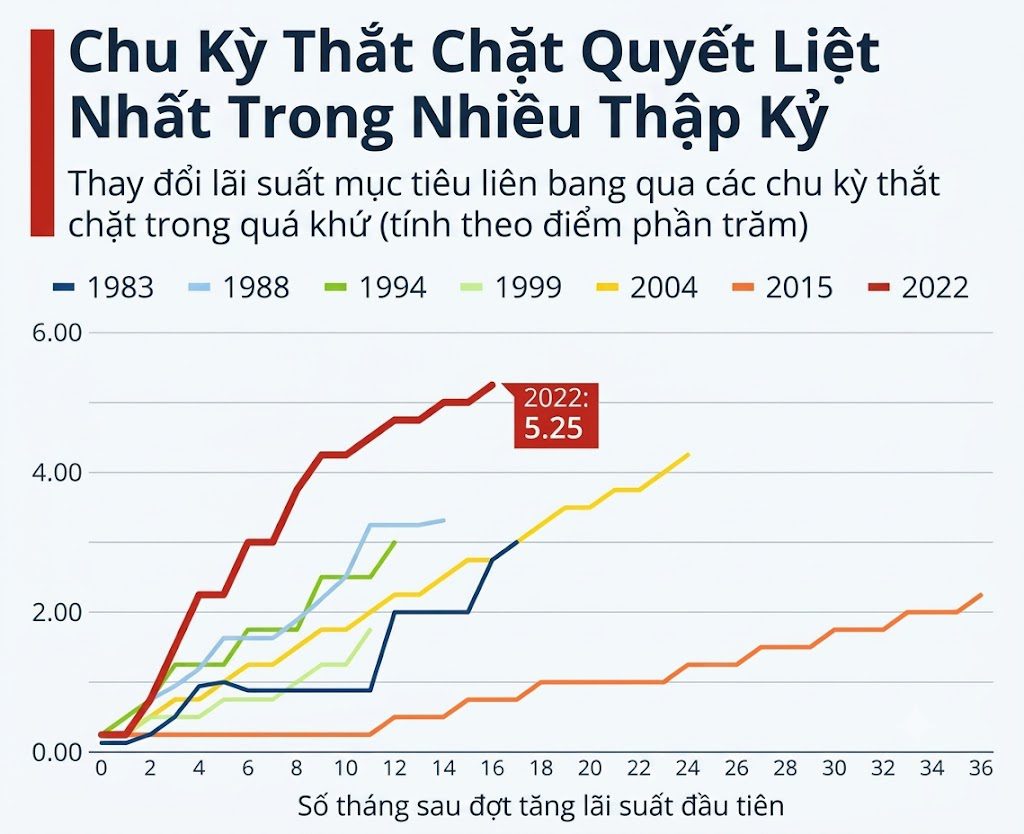
Fed bắt đầu tăng mạnh lãi suất
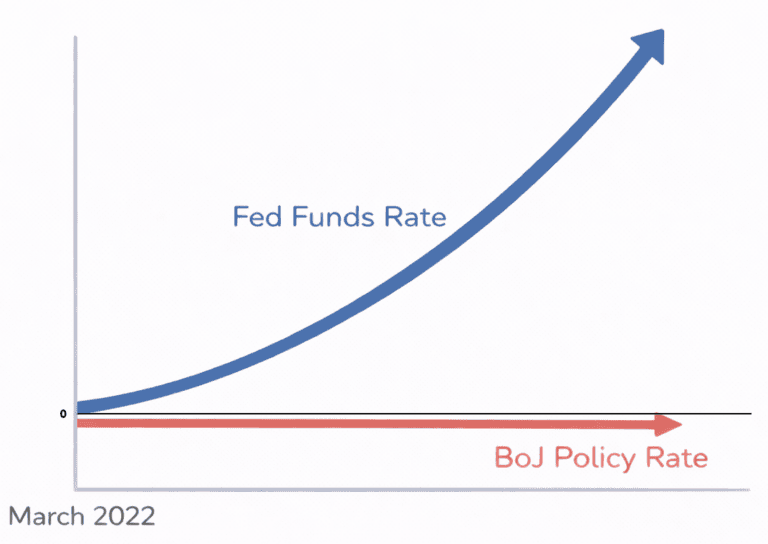
Lạm phát tại Mỹ tăng nhanh trong năm 2022, buộc Cục Dự trữ Liên bang Mỹ (Fed) thay đổi chính sách. Tháng 3/2022, Fed tăng lãi suất 25 điểm cơ bản, lần tăng đầu tiên kể từ năm 2018. Đây mới chỉ là khởi đầu.
Fed tiếp tục tăng:
- Tháng 5: +50 điểm cơ bản.
- Tháng 6: +75 điểm cơ bản.
- Tháng 7: +75 điểm cơ bản.
- Tháng 9: +75 điểm cơ bản.
- Tháng 11: +75 điểm cơ bản.
- Tháng 12: +50 điểm cơ bản.
Đến cuối năm 2022, lãi suất quỹ liên bang đã đạt 4,25–4,50%.
BoJ vẫn duy trì lãi suất âm
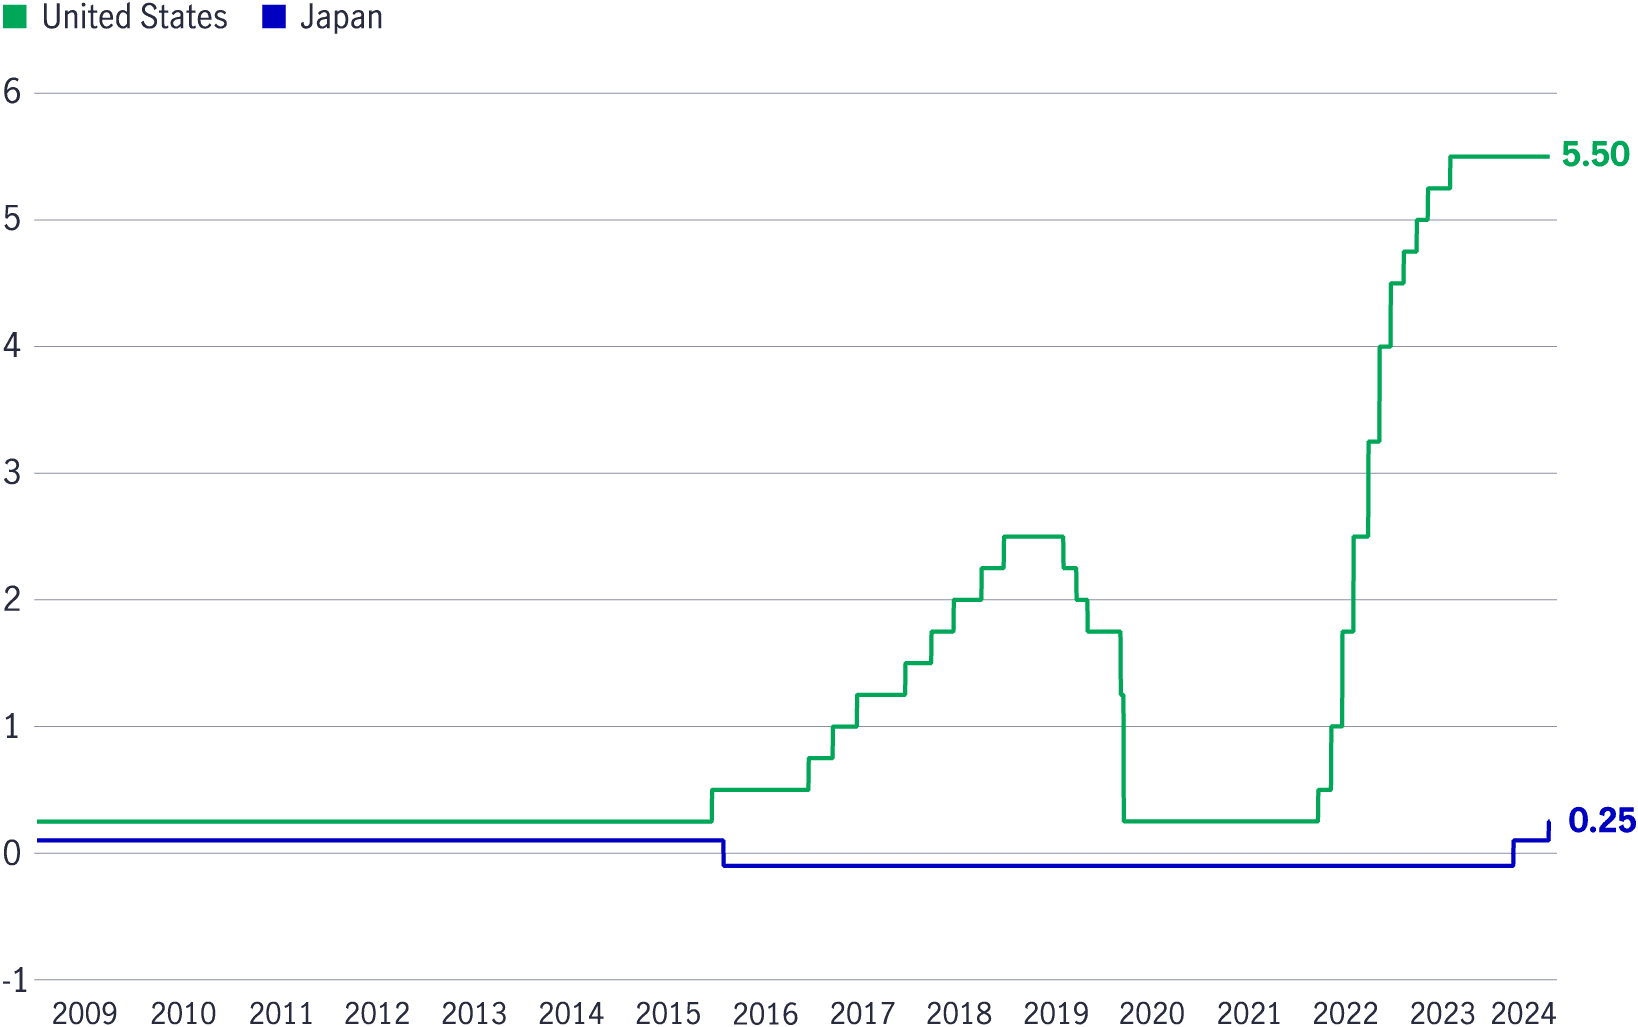
Trong khi Fed thắt chặt chính sách tiền tệ, Ngân hàng Nhật Bản (BoJ) vẫn giữ lãi suất ngắn hạn ở mức -0,1%. BoJ cũng tiếp tục chính sách kiểm soát đường cong lợi suất (Yield Curve Control – YCC) nhằm hạn chế mức tăng của lợi suất trái phiếu chính phủ Nhật Bản.
Hai ngân hàng trung ương vì vậy đi theo hai hướng hoàn toàn khác nhau:
Fed tăng mạnh lãi suất → BoJ duy trì chính sách siêu nới lỏng → Chênh lệch lãi suất USD–JPY mở rộng
Đây chính là nền tảng của Carry Trade USD/JPY.
Giai đoạn 1: Carry Trade hình thành trong năm 2022
Khi Fed liên tục tăng lãi suất còn BoJ giữ nguyên chính sách, USD trở nên hấp dẫn hơn về mặt lợi suất so với JPY.
Với Carry Trade, cấu trúc giao dịch rất rõ: Mua USD + Bán JPY → Mua USD/JPY
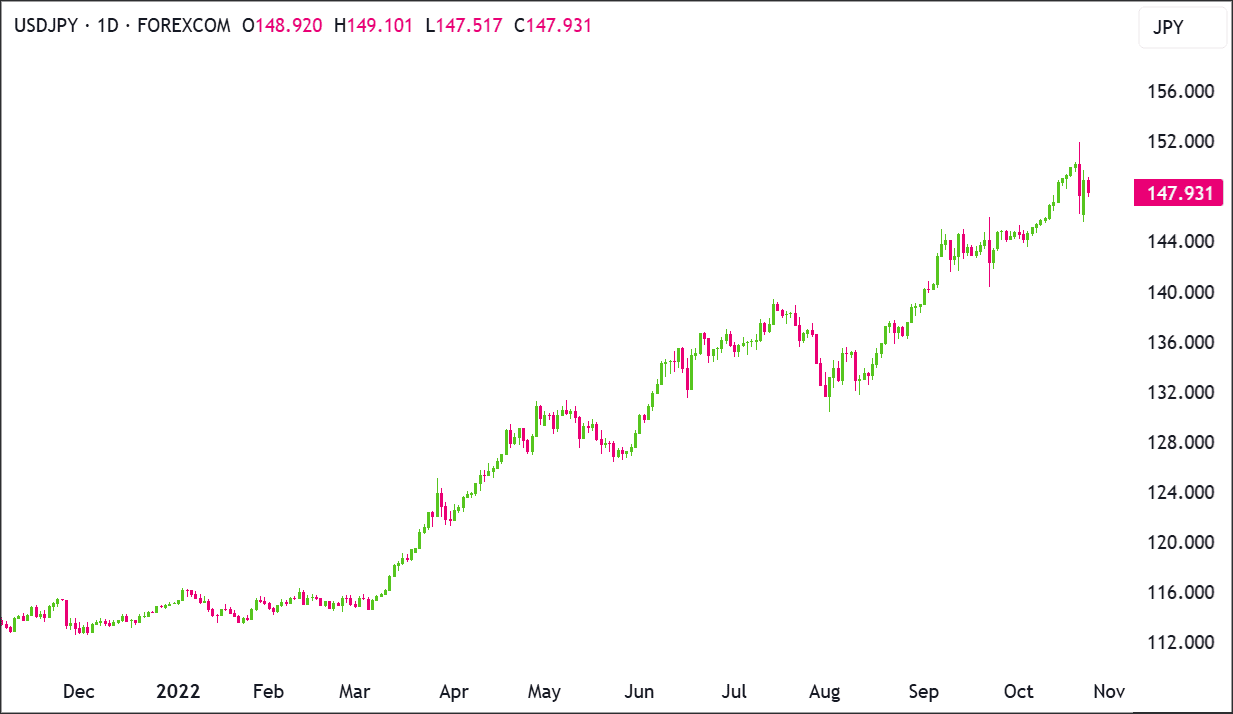
Trader nắm giữ đồng tiền có lãi suất cao hơn và bán đồng tiền có lãi suất thấp hơn. Đồng thời, USD/JPY bắt đầu hình thành xu hướng tăng mạnh. Từ khoảng 115 vào đầu năm 2022, USD/JPY tăng lên mức đỉnh 151,95 vào tháng 10/2022. Mức tăng này tương đương gần 3.700 pip trong chưa đầy 10 tháng.
Đây là môi trường đặc biệt thuận lợi cho Carry Trade: Chênh lệch lãi suất mở rộng + Xu hướng giá tăng
Trader không chỉ có khả năng nhận Swap dương mà còn hưởng lợi từ việc USD tăng giá so với JPY.
Nhật Bản can thiệp để hỗ trợ đồng yên
JPY suy yếu nhanh đến mức Bộ Tài chính Nhật Bản (MoF) phải can thiệp vào thị trường ngoại hối. Nhật Bản bán USD và mua JPY trong tháng 9, sau đó tiếp tục can thiệp vào tháng 10/2022.
Trong ngắn hạn, biện pháp này tạo ra tác động đáng kể. USD/JPY giảm hơn 2.400 pip từ đỉnh tháng 10 và cuối cùng quay về khu vực 127–128 vào đầu năm 2023.
Đây là một ví dụ quan trọng về rủi ro của Carry Trade. Một giao dịch có nền tảng chênh lệch lãi suất thuận lợi vẫn có thể trải qua những đợt điều chỉnh rất mạnh.
Tuy nhiên, trong trường hợp này, yếu tố cơ bản cốt lõi chưa thay đổi: Fed vẫn tăng lãi suất, trong khi BoJ vẫn giữ lãi suất ở -0,1%. Vì vậy, sự phân kỳ chính sách tiền tệ giữa Mỹ và Nhật Bản vẫn tồn tại.
Giai đoạn 2: Carry Trade tiếp tục trong năm 2023
Đầu năm 2023, USD/JPY giao dịch quanh 127–128.
Fed tiếp tục chu kỳ thắt chặt:
- Tháng 2: +25 điểm cơ bản.
- Tháng 3: +25 điểm cơ bản.
- Tháng 5: +25 điểm cơ bản.
- Tháng 7: +25 điểm cơ bản.
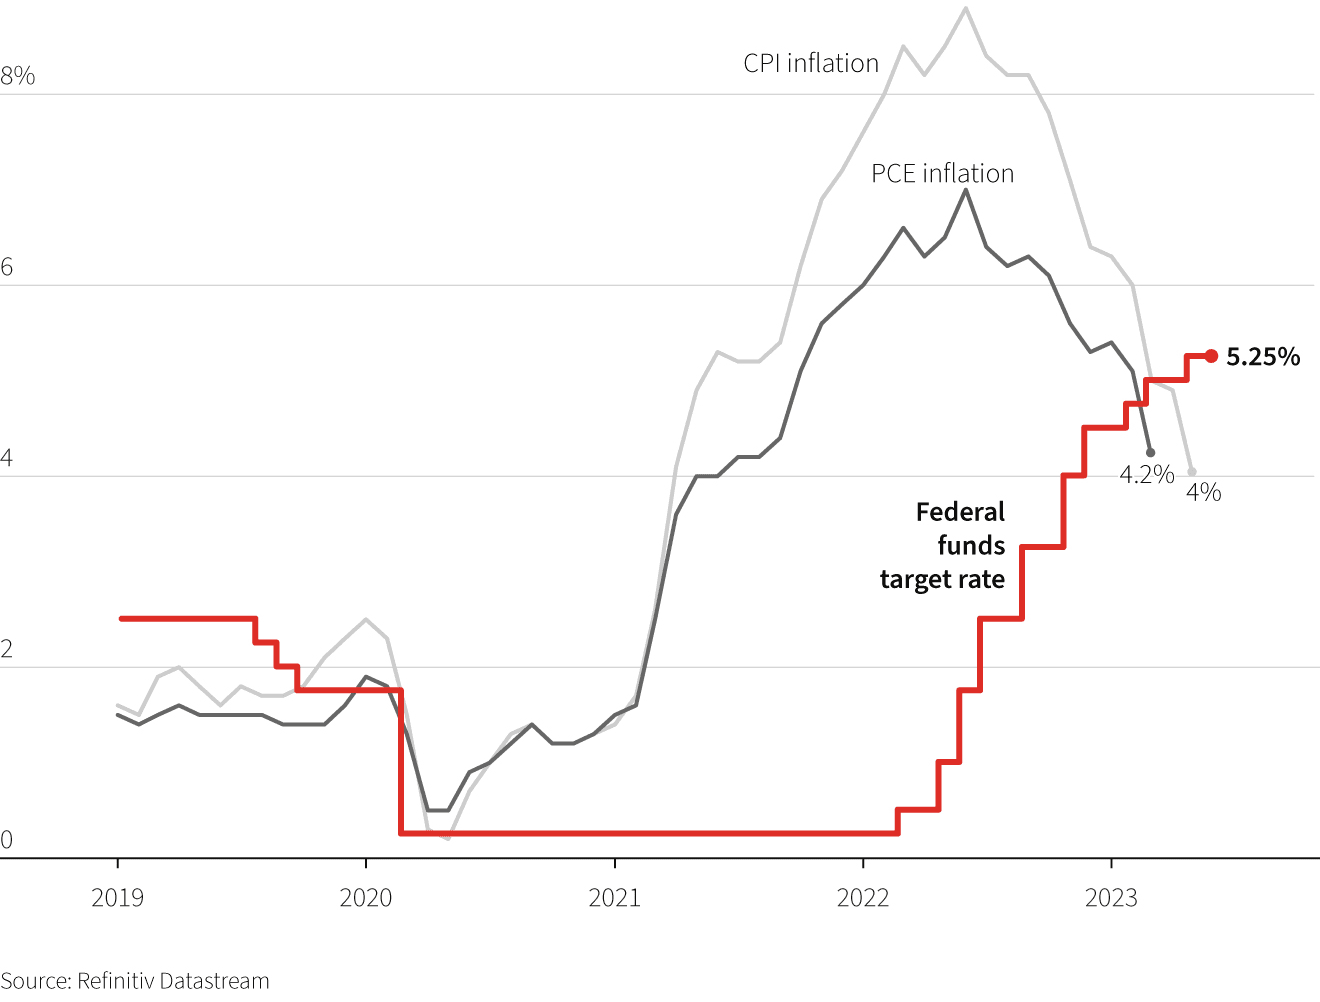
Sau lần tăng cuối cùng vào tháng 7, lãi suất quỹ liên bang đạt 5,25–5,50%. Trong khi đó, BoJ vẫn giữ lãi suất ở -0,1%. Chênh lệch lãi suất giữa hai ngân hàng trung ương vì vậy lên tới khoảng 5,5 điểm phần trăm. Đây là điều kiện rất thuận lợi cho Carry Trade USD/JPY.
Swap của USD/JPY lớn đến mức nào?
Khi USD/JPY giao dịch quanh 147–150 vào giữa năm 2023, một vị thế mua 1 lot tiêu chuẩn có thể tạo ra khoảng: 17 USD Swap mỗi đêm. Tương đương khoảng:
| Thời gian | Swap ước tính |
|---|---|
| 1 ngày | +17 USD |
| 1 tháng | +374 USD |
| 1 năm | Khoảng +4.400 USD |
Nếu nhà môi giới yêu cầu mức ký quỹ 5%, trader cần khoảng 5.000 USD tiền ký quỹ để kiểm soát vị thế 100.000 USD. Xét riêng trên số tiền ký quỹ, khoản Swap 4.400 USD tương đương khoảng 88%.
Tuy nhiên, đây là cách minh họa tác động của đòn bẩy lên Carry Trade, không có nghĩa trader nhận được lợi nhuận 88% một cách cố định. Swap thay đổi theo nhà môi giới và theo thời gian, còn vị thế 100.000 USD vẫn chịu đầy đủ rủi ro từ biến động USD/JPY.
Lợi nhuận kép: Swap dương và tỷ giá tăng
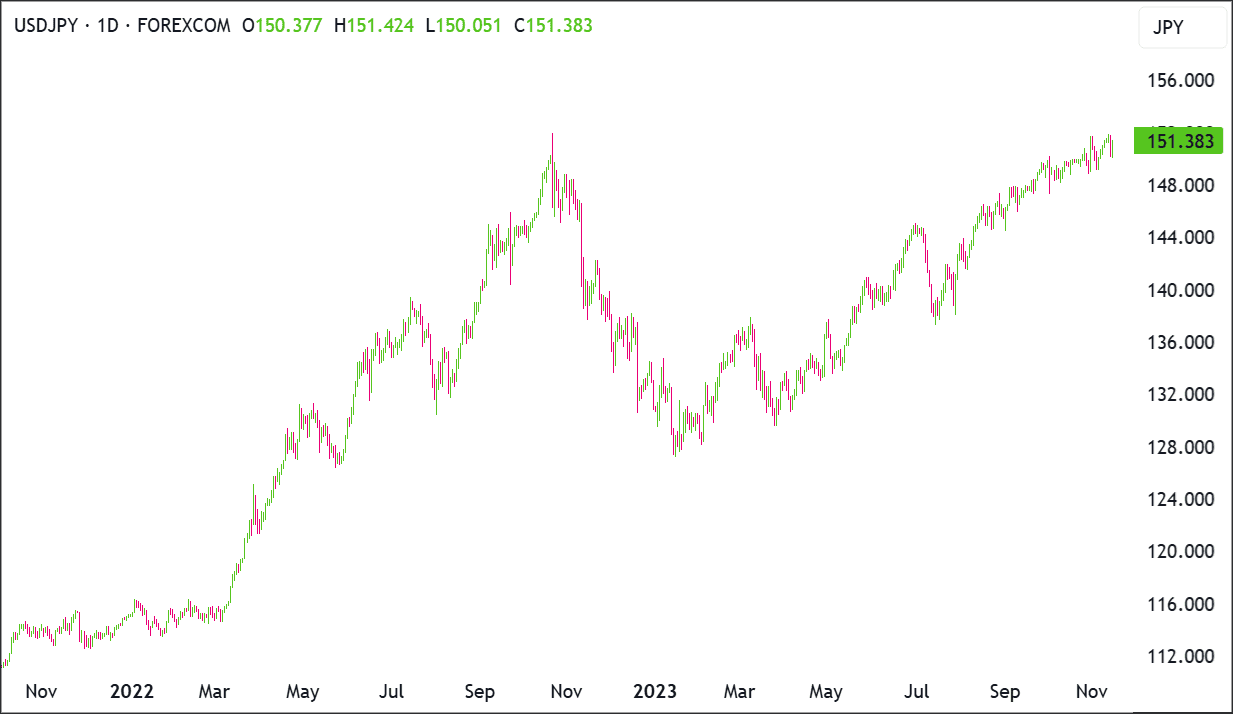
Điểm đặc biệt của USD/JPY trong giai đoạn này không chỉ nằm ở Swap. USD/JPY tăng từ khoảng 127–128 đầu năm 2023 lên mức cao 151,65 vào ngày 13/11/2023. Mức tăng tương đương khoảng 2.300 pip.
Trong cùng thời gian, trader mua USD/JPY còn có thể tích lũy Swap dương khi chênh lệch lãi suất giữa Fed và BoJ duy trì ở mức cao.
Do đó, kết quả của Carry Trade có hai thành phần:
Lợi nhuận Carry Trade = Lãi/lỗ từ tỷ giá + Swap tích lũy
Trong trường hợp USD/JPY:
USD/JPY tăng + Swap dương = Hai nguồn lợi nhuận cùng chiều
Đây có thể xem là kịch bản thuận lợi nhất của Carry Trade. Trader vừa được trả Swap để duy trì vị thế, vừa hưởng lợi khi tỷ giá tiếp tục tăng.
Không phải Carry Trade nào cũng diễn biến như USD/JPY
USD/JPY năm 2022–2023 là một trường hợp đặc biệt thuận lợi. Nhưng trong thực tế, Carry Trade có thể diễn biến theo ba hướng.
Swap dương + tỷ giá tăng
Đây là kịch bản tốt nhất, trader vừa nhận Swap vừa có lợi nhuận từ giá. USD/JPY giai đoạn 2022–2023 là ví dụ rõ ràng.
Swap dương + tỷ giá đi ngang
Trader chủ yếu kiếm lợi nhuận từ Swap. Chiến lược vẫn có thể hoạt động nếu khoản Swap đủ hấp dẫn so với chi phí và rủi ro.
Swap dương + tỷ giá giảm
Đây là kịch bản nguy hiểm. Trader vẫn được cộng Swap nhưng khoản lỗ từ tỷ giá có thể lớn hơn nhiều so với thu nhập tích lũy. Đợt giảm từ khoảng 151,95 xuống khu vực 127–128 của USD/JPY cho thấy một Carry Trade mạnh vẫn có thể trải qua biến động rất lớn.
–> Xem thêm: Hướng dẫn đăng ký tài khoản XM nhận 5.000$ bonus
Khi nào Carry Trade USD/JPY bắt đầu mất động lực?
Carry Trade không tồn tại mãi mãi. Đối với USD/JPY, hai yếu tố hỗ trợ chính bắt đầu thay đổi từ cuối năm 2023 sang đầu năm 2024.
Fed ngừng tăng lãi suất
Sau khi nâng lãi suất lên 5,25–5,50% vào tháng 7/2023, Fed dừng chu kỳ tăng lãi suất.
Chênh lệch với Nhật Bản vẫn rất lớn nên Swap dương chưa biến mất. Nhưng một động lực quan trọng đã thay đổi: Chênh lệch lãi suất không còn tiếp tục mở rộng. Điều đó có nghĩa Carry Trade vẫn có thể tạo ra thu nhập, nhưng không còn nhận thêm động lực từ những lần tăng lãi suất mới của Fed.
BoJ bắt đầu phát tín hiệu bình thường hóa chính sách
Cùng lúc đó, BoJ bắt đầu phát tín hiệu rằng giai đoạn chính sách tiền tệ siêu nới lỏng có thể tiến gần đến điểm kết thúc. Nếu BoJ tăng lãi suất, chi phí sử dụng JPY làm Funding Currency sẽ tăng.
Khi đó: Lãi suất JPY tăng → Chênh lệch USD–JPY thu hẹp → Carry Trade kém hấp dẫn hơn
Hai yếu tố từng hỗ trợ giao dịch bắt đầu suy yếu: Fed ngừng tăng lãi suất + BoJ tiến gần đến bình thường hóa chính sách
Đây là dấu hiệu cho thấy luận điểm Carry Trade cần được đánh giá lại.
–> Xem thêm: Hướng dẫn cài backcom XM giúp tăng thêm lợi nhuận khi giao dịch
Bài học từ Carry Trade USD/JPY
Trường hợp USD/JPY cho thấy Carry Trade không đơn giản là tìm một cặp có Swap dương rồi giữ càng lâu càng tốt. Một Carry Trade mạnh thường hình thành khi có sự phân kỳ rõ rệt về chính sách tiền tệ.
Trong trường hợp này:
Lạm phát Mỹ tăng → Fed tăng lãi suất → Chênh lệch Fed–BoJ mở rộng → USD có lợi suất cao hơn JPY → Carry Trade USD/JPY trở nên hấp dẫn
Đồng thời: USD/JPY tăng → Lợi nhuận tỷ giá bổ sung cho Swap dương
Nhưng khi chính sách bắt đầu hội tụ trở lại:
Fed dừng tăng lãi suất + BoJ chuyển dần sang lập trường diều hâu → Chênh lệch lãi suất có nguy cơ thu hẹp → Carry Trade mất dần lợi thế
Đây là lý do trader cần theo dõi hướng đi của chính sách tiền tệ, thay vì chỉ nhìn vào mức lãi suất hiện tại.
Tổng kết
USD/JPY giai đoạn 2022–2023 là một ví dụ điển hình về cách Carry Trade có thể hoạt động trong thực tế.
Fed thực hiện chu kỳ tăng lãi suất mạnh trong khi BoJ tiếp tục duy trì lãi suất âm. Chênh lệch lãi suất giữa hai nền kinh tế mở rộng lên khoảng 5,5 điểm phần trăm. Cùng lúc đó, USD/JPY tăng từ khoảng 115 lên 151,95 trong năm 2022, điều chỉnh về khoảng 127–128, rồi tiếp tục tăng lên 151,65 vào tháng 11/2023.
Giao dịch này hội tụ hai yếu tố thuận lợi: Carry dương + Xu hướng giá thuận lợi
Nhưng bài học quan trọng hơn nằm ở thời điểm những điều kiện đó bắt đầu thay đổi. Carry Trade không nên được xem là một vị thế cố định. Nó phụ thuộc vào chu kỳ lãi suất, kỳ vọng chính sách tiền tệ và xu hướng tỷ giá.
Có thể tóm tắt quá trình này như sau:
Phân kỳ chính sách tiền tệ → Chênh lệch lãi suất mở rộng → Carry Trade hình thành → Swap dương + Xu hướng thuận lợi → Chính sách thay đổi → Carry Trade mất dần lợi thế
Trong bài tiếp theo, chúng ta sẽ tìm hiểu khi nào Carry Trade có hiệu quả và khi nào chiến lược này dễ thất bại, từ đó xác định môi trường phù hợp trước khi tham gia giao dịch.
–> Xem thêm: Khóa học Forex cho người mới từ A –> Z cho người mới bắt đầu miễn phí