Rủi ro địa chính trị, chính sách thương mại và dòng vốn trú ẩn an toàn
Bạn có thể phân tích đúng tăng trưởng, lạm phát, chính sách tiền tệ và chênh lệch lãi suất nhưng vẫn chứng kiến tỷ giá di chuyển hàng trăm pip theo hướng ngược lại chỉ trong vài phút.
Nguyên nhân có thể là rủi ro địa chính trị.
Bầu cử, xung đột quân sự, chiến tranh thương mại, thuế quan hay lệnh trừng phạt có thể khiến thị trường nhanh chóng định giá lại rủi ro. Khi đó, dòng vốn có thể rời khỏi những tài sản nhạy cảm với tăng trưởng và chuyển sang các tài sản được xem là an toàn hơn.
Đây là lúc chuỗi phân tích thông thường:
Tăng trưởng → Lạm phát → Lãi suất → Dòng vốn → Tiền tệ
phải bổ sung thêm:
Địa chính trị → Nhận thức rủi ro → Dòng vốn trú ẩn → Tiền tệ
–> Xem thêm: Rủi ro quốc gia, địa chính trị và can thiệp thị trường
Khi địa chính trị lấn át dữ liệu kinh tế
Phần lớn phân tích cơ bản dựa trên những biến số có thể theo dõi: GDP, CPI, Non-farm, PMI, lãi suất và chính sách của Ngân hàng Trung ương.
Rủi ro địa chính trị khác biệt vì nhiều sự kiện không nằm trong lịch kinh tế. Một cuộc xung đột có thể bùng phát bất ngờ. Một cuộc bầu cử có thể tạo kết quả ngoài dự kiến. Một chính phủ có thể công bố thuế quan hoặc lệnh trừng phạt mới. Khi điều đó xảy ra, thị trường phải nhanh chóng định giá lại:
Tăng trưởng → Lạm phát → Chuỗi cung ứng → Chính sách tiền tệ → Rủi ro → Dòng vốn
Do đó, tác động của địa chính trị có thể lan rộng hơn nhiều so với quốc gia trực tiếp liên quan.
Những sự kiện địa chính trị nào ảnh hưởng đến Forex?
Không phải mọi sự kiện đều tác động đến tiền tệ theo cùng một cách.
Các nhóm quan trọng gồm:
- Bầu cử và chuyển đổi chính trị
- Xung đột quân sự
- Chiến tranh thương mại và thuế quan
- Trừng phạt
- Thỏa thuận quốc tế
Mỗi nhóm tác động đến nhận thức rủi ro và dòng vốn qua một cơ chế khác nhau.
1. Bầu cử và chuyển đổi chính trị
Thị trường không nhất thiết phản ứng tiêu cực với một ứng viên hoặc đảng phái cụ thể. Điều quan trọng đối với giá tài sản là kết quả làm thay đổi kỳ vọng về chính sách và mức độ bất định như thế nào.
Trước một cuộc bầu cử quan trọng, nhà đầu tư có thể giảm vị thế vì chưa biết chính sách tương lai. Khi đó:
Bất định ↑ → Phần bù rủi ro ↑ → Dòng vốn thận trọng hơn → Tiền tệ có thể chịu áp lực
Sau khi có kết quả, phản ứng phụ thuộc vào thông tin mới mà thị trường nhận được. Một kết quả làm giảm bất định có thể khiến phần bù rủi ro giảm, một kết quả làm tăng bất định có thể tạo tác động ngược lại.
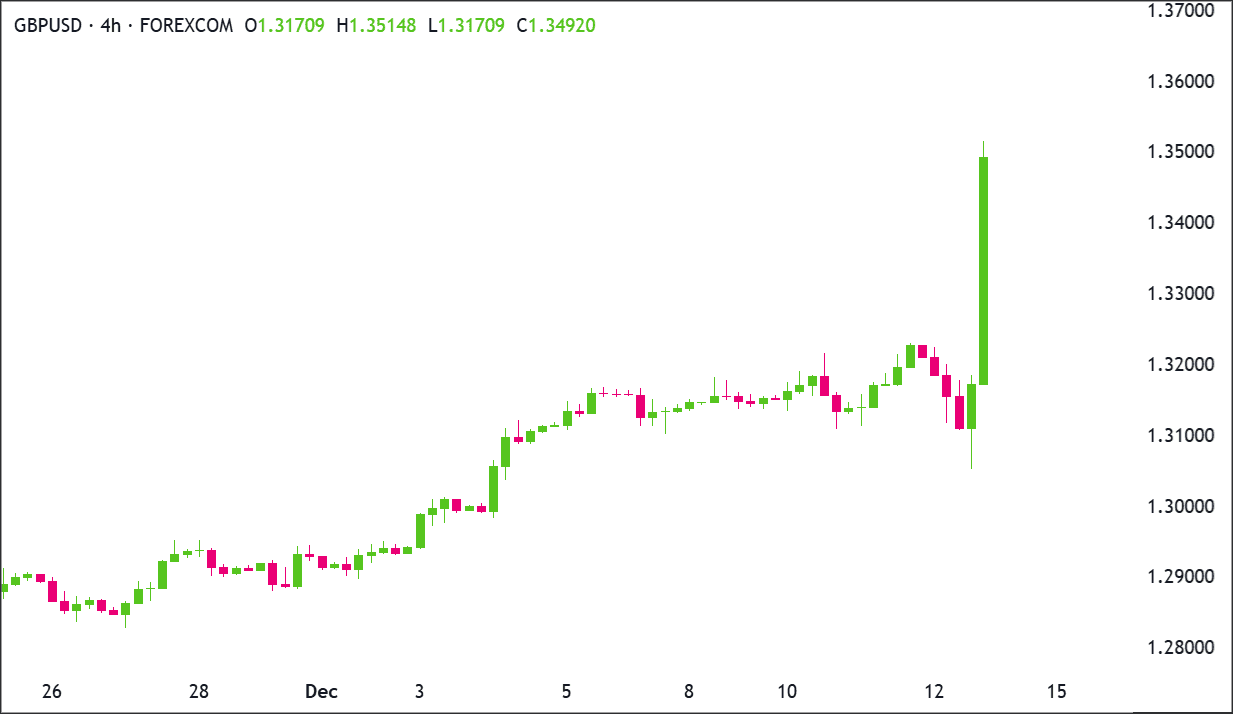
Brexit là ví dụ rõ ràng về cách rủi ro chính trị có thể trở thành động lực dài hạn đối với GBP.
Điểm cần theo dõi không đơn giản là: Ai thắng?
Mà là: “Kết quả làm thay đổi kỳ vọng về tăng trưởng, thương mại, tài khóa và chính sách như thế nào?”.
2. Xung đột quân sự
Xung đột quân sự có thể tạo ra phản ứng nhanh vì nó đồng thời tác động đến tâm lý rủi ro, hàng hóa, thương mại và chuỗi cung ứng.
Nếu xung đột liên quan đến một khu vực sản xuất dầu hoặc khí đốt quan trọng, tác động có thể lan sang giá năng lượng. Chuỗi ảnh hưởng khi đó có thể là:
Xung đột → Nguồn cung năng lượng ↓ → Giá năng lượng ↑ → Lạm phát ↑ → Kỳ vọng lãi suất thay đổi → Tiền tệ định giá lại
Đồng thời:
Xung đột → Tâm lý né tránh rủi ro ↑ → Dòng vốn trú ẩn ↑
Do đó, một cuộc chiến ở một khu vực vẫn có thể tác động đến EUR/USD, USD/JPY, vàng hoặc nhiều tài sản khác dù các nền kinh tế này không trực tiếp tham chiến.
Cuộc chiến Nga–Ukraine năm 2022 là ví dụ điển hình. Ngoài tác động trực tiếp đến RUB, xung đột còn làm thay đổi giá năng lượng và triển vọng lạm phát của châu Âu, từ đó ảnh hưởng đến kỳ vọng chính sách tiền tệ.
Điều quan trọng là nhìn vào hiệu ứng dây chuyền, không chỉ sự kiện ban đầu.
3. Chiến tranh thương mại và thuế quan
Thuế quan là một trong những yếu tố khó phân tích nhất vì tác động đến tiền tệ không cố định theo một hướng. Thuế quan có thể làm hàng nhập khẩu đắt hơn. Khi đó:
Thuế quan ↑ → Giá nhập khẩu ↑ → Lạm phát ↑ → Kỳ vọng lãi suất ↑
Điều này có thể hỗ trợ tiền tệ nếu thị trường tập trung vào tác động lạm phát. Nhưng thuế quan cũng có thể:
Làm giảm thương mại → Tăng chi phí doanh nghiệp → Làm gián đoạn chuỗi cung ứng → Làm yếu tăng trưởng
Nếu thị trường tập trung vào tăng trưởng và rủi ro chính sách, đồng tiền có thể suy yếu.
Vì vậy, thuế quan không tự động làm một đồng tiền tăng hay giảm. Điều quan trọng là tác động nào đang chi phối kỳ vọng của thị trường.
Các nền kinh tế phụ thuộc thương mại nhạy cảm hơn
Không phải mọi nền kinh tế đều chịu tác động giống nhau. Những quốc gia phụ thuộc nhiều vào xuất khẩu, hàng hóa hoặc thương mại toàn cầu thường nhạy cảm hơn với căng thẳng thương mại. AUD, NZD và CAD là những đồng tiền cần chú ý trong bối cảnh này.
Nếu thương mại toàn cầu suy yếu:
Nhu cầu hàng hóa ↓ → Triển vọng tăng trưởng ↓ → Dòng vốn thận trọng hơn → Tiền tệ hàng hóa có thể chịu áp lực
CNY cũng đóng vai trò quan trọng vì Trung Quốc có vị trí lớn trong thương mại và chuỗi cung ứng toàn cầu. Vì vậy, một cuộc chiến thương mại giữa hai nền kinh tế lớn có thể ảnh hưởng đến nhiều đồng tiền không trực tiếp tham gia tranh chấp.
4. Trừng phạt kinh tế
Trừng phạt có thể hạn chế:
Dòng vốn → Thương mại → Khả năng tiếp cận hệ thống tài chính → Dự trữ ngoại hối → Thanh khoản
Nếu mức độ đủ lớn, tài sản của một quốc gia có thể trở nên khó tiếp cận hoặc kém hấp dẫn đối với nhà đầu tư quốc tế.
Sau khi Nga tiến hành chiến dịch quân sự tại Ukraine năm 2022, các biện pháp trừng phạt tài chính, hạn chế tiếp cận SWIFT và đóng băng một phần dự trữ ngoại hối đã góp phần tạo ra biến động rất lớn đối với RUB. Nhưng tác động không dừng ở đồng tiền bị trừng phạt. Nếu quốc gia đó là nhà xuất khẩu dầu, khí đốt hoặc nguyên liệu quan trọng, lệnh trừng phạt còn có thể ảnh hưởng đến:
Hàng hóa → Lạm phát → Thương mại → Tăng trưởng → Chính sách tiền tệ → Các đồng tiền khác
Đây là cách một sự kiện địa chính trị khu vực trở thành một vấn đề kinh tế vĩ mô toàn cầu.
5. Thỏa thuận thương mại và quốc tế
Không phải sự kiện địa chính trị nào cũng làm tăng rủi ro. Một thỏa thuận thương mại hoặc hiệp định quốc tế có thể giảm bất định. Khi rào cản thương mại giảm, thị trường có thể kỳ vọng:
Thương mại ↑ → Đầu tư ↑ → Tăng trưởng ổn định hơn → Phần bù rủi ro ↓
Ngược lại, khi một thỏa thuận quan trọng bị đe dọa hoặc đổ vỡ, các nền kinh tế phụ thuộc vào xuất khẩu thường nhạy cảm hơn.
Tại sao tác động của thuế quan rất khó dự đoán?
Hãy giả sử một quốc gia tăng mạnh thuế nhập khẩu.
Kịch bản thứ nhất:
Thuế quan ↑ → Lạm phát ↑ → Ngân hàng Trung ương duy trì lãi suất cao → Lợi suất ↑ → Tiền tệ được hỗ trợ
Nhưng kịch bản thứ hai:
Thuế quan ↑ → Thương mại ↓ → Tăng trưởng ↓ → Rủi ro chính sách ↑ → Dòng vốn ↓ → Tiền tệ suy yếu
Hai kịch bản bắt đầu từ cùng một chính sách nhưng dẫn đến kết quả trái ngược.
Đó là lý do trader không nên giao dịch chỉ dựa trên tiêu đề: “Quốc gia X tăng thuế quan.”
Câu hỏi đúng là: “Thị trường đang định giá đây là cú sốc lạm phát, cú sốc tăng trưởng hay sự gia tăng rủi ro chính sách?”.
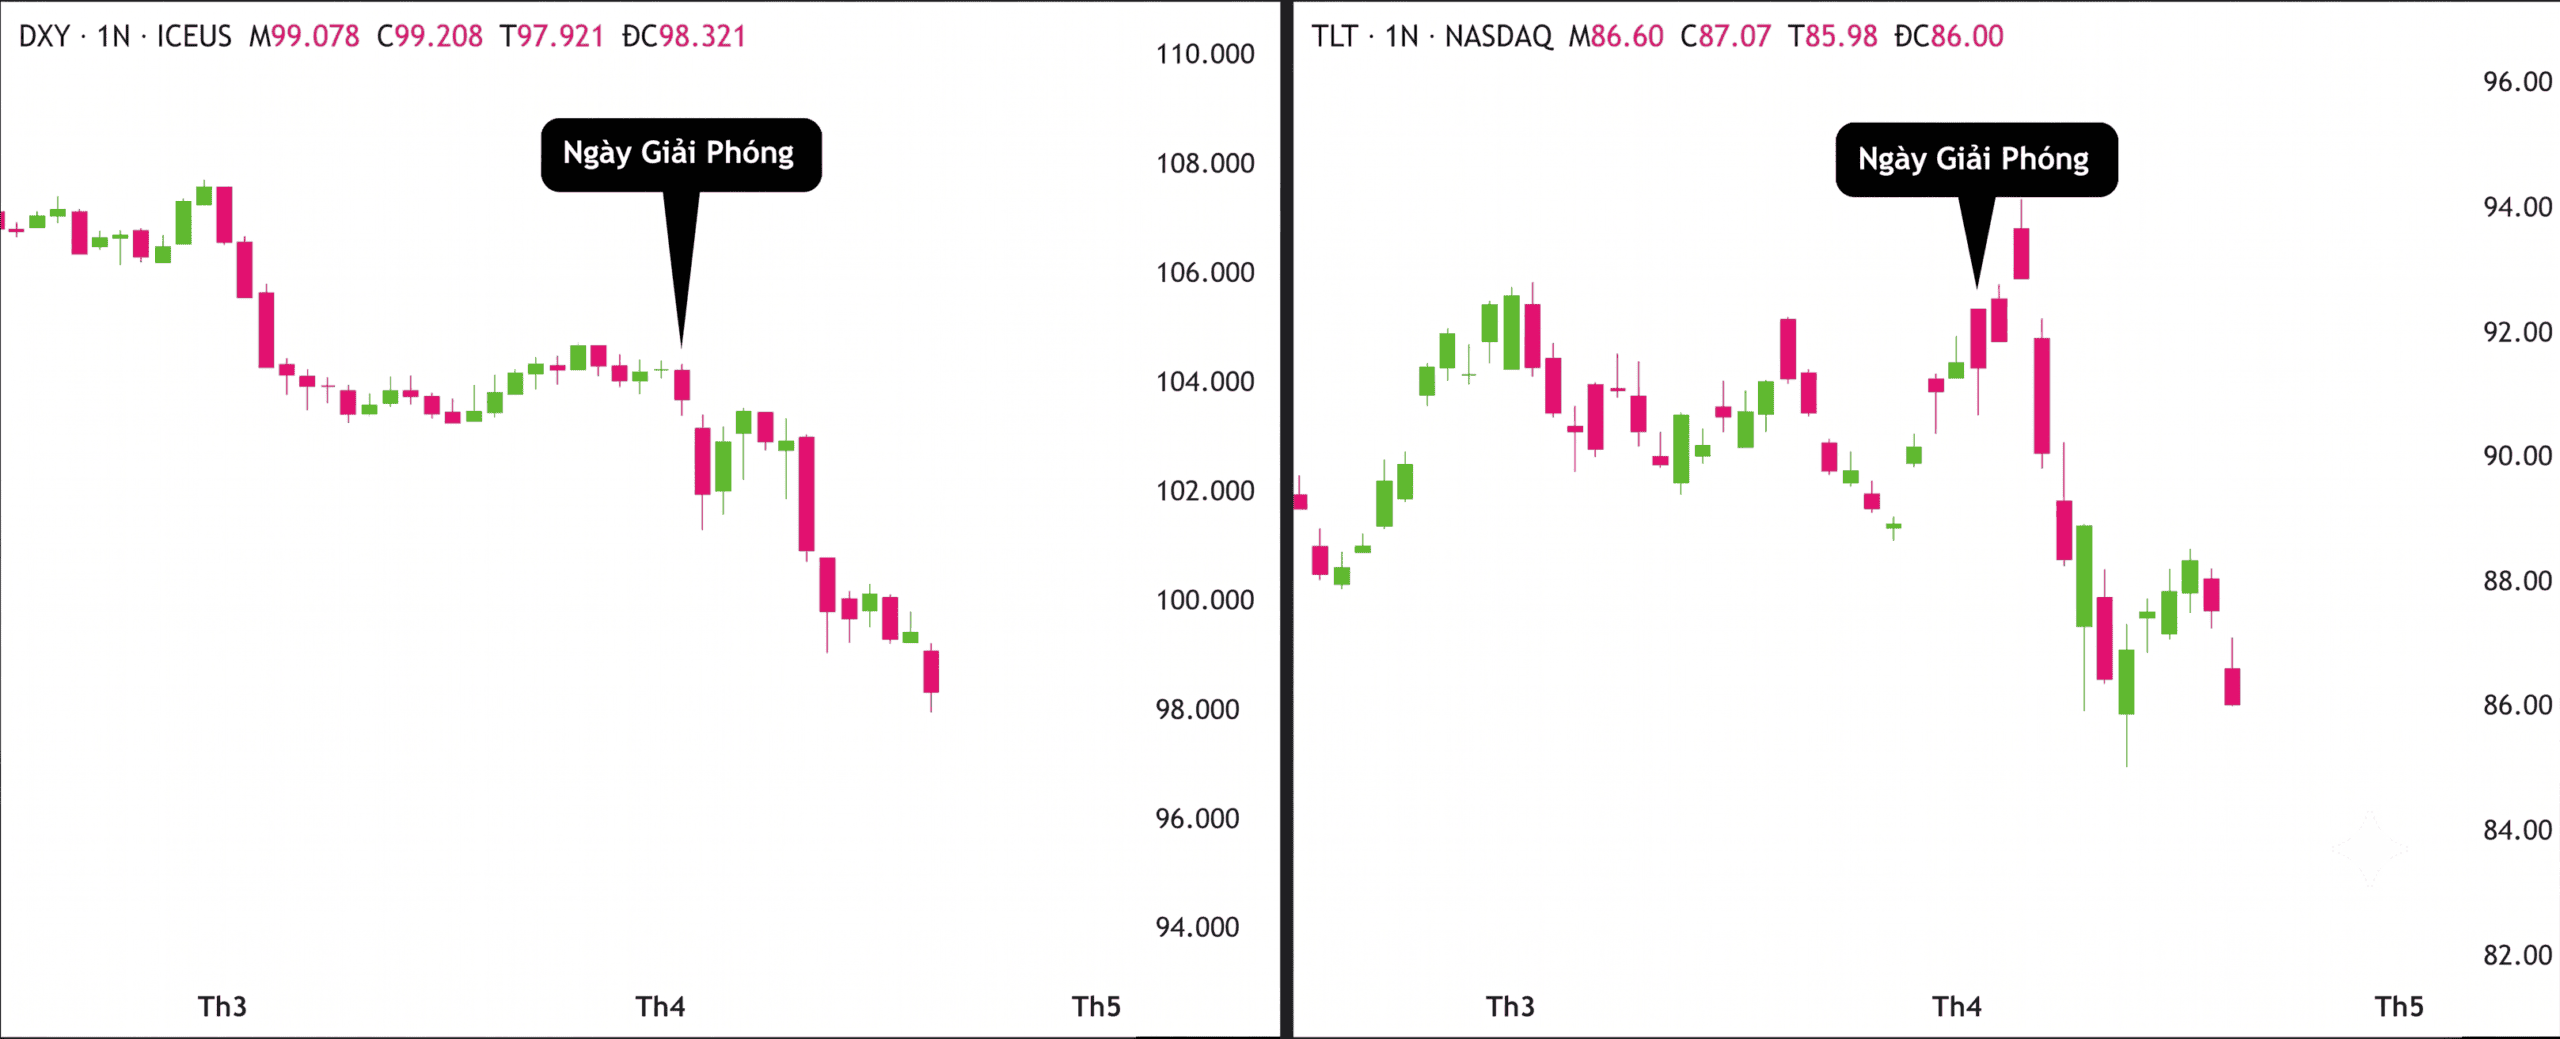
Diễn biến thuế quan năm 2025 cho thấy thị trường có thể nhanh chóng chuyển trọng tâm giữa lạm phát, tăng trưởng và rủi ro chính sách. Khi nhà đầu tư lo ngại nhiều hơn về tăng trưởng và tính ổn định của chính sách, phản ứng của USD có thể khác hoàn toàn so với kịch bản chỉ dựa trên áp lực lạm phát.
Thị trường trái phiếu có thể giúp xác định câu chuyện
Khi chính sách thương mại tạo ra nhiều tác động trái chiều, hãy quan sát lợi suất trái phiếu cùng với tiền tệ.
Ví dụ với USD:
Nếu USD và lợi suất Mỹ cùng tăng, thị trường có thể đang tập trung nhiều hơn vào:
Lạm phát → Fed duy trì lãi suất cao → Lợi suất tăng
Nếu USD và lợi suất cùng giảm, thị trường có thể đang tập trung nhiều hơn vào:
Tăng trưởng yếu → Rủi ro chính sách → Kỳ vọng nới lỏng
Đây không phải quy tắc tuyệt đối, lợi suất còn chịu ảnh hưởng bởi nhiều yếu tố khác. Nhưng sự kết hợp giữa trái phiếu + tiền tệ + cổ phiếu + hàng hóa giúp xác định câu chuyện mà thị trường đang định giá tốt hơn việc chỉ nhìn một tài sản.
Tâm lý ưa rủi ro và né tránh rủi ro
Khi địa chính trị trở thành động lực chính, trader cần hiểu hai trạng thái:
- Ưa rủi ro (Risk-On)
- Né tránh rủi ro (Risk-Off).
Trong môi trường ổn định, nhà đầu tư thường sẵn sàng chấp nhận nhiều rủi ro hơn để tìm kiếm lợi suất. Dòng vốn có thể hướng đến:
Cổ phiếu → Tiền tệ hàng hóa → Tiền tệ có lợi suất cao → Thị trường mới nổi
Đây là môi trường ưa rủi ro. Khi bất ổn tăng mạnh, ưu tiên thay đổi.
Nhà đầu tư chuyển từ: “Tôi có thể kiếm được bao nhiêu?” sang: “Tôi có thể bảo toàn vốn ở đâu?”
Đây là môi trường né tránh rủi ro. Khi đó:
Rủi ro ↑ → Giảm vị thế rủi ro → Dòng vốn trú ẩn ↑
Chênh lệch rủi ro có thể tạm thời trở nên quan trọng hơn chênh lệch lợi suất.
Ba đồng tiền trú ẩn chính: USD, JPY và CHF
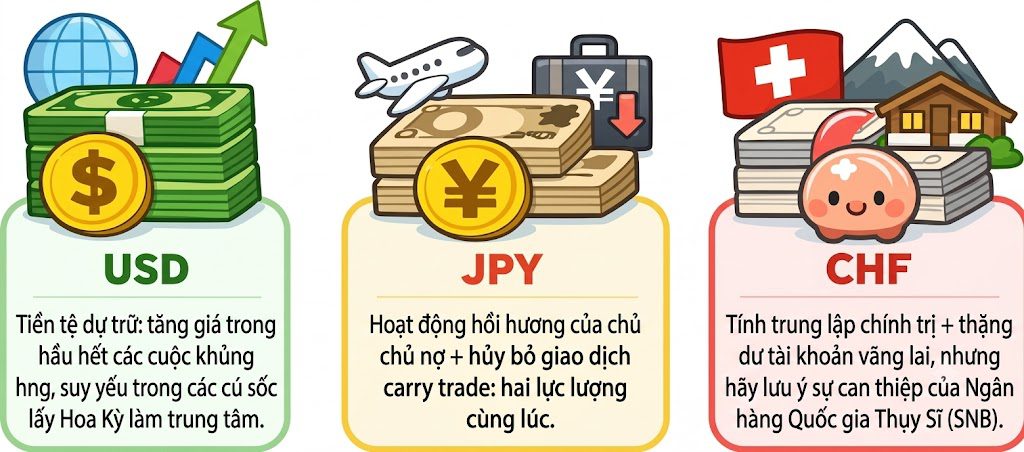
Trong Forex, ba đồng tiền thường được xem là nơi trú ẩn quan trọng gồm:
- USD – Đô la Mỹ
- JPY – Yên Nhật
- CHF – Franc Thụy Sĩ
Nhưng mỗi đồng tiền có vị thế trú ẩn vì một lý do khác nhau.
USD: Thanh khoản và vai trò tiền tệ dự trữ
USD là đồng tiền dự trữ quan trọng của hệ thống tài chính toàn cầu. Thị trường trái phiếu Kho bạc Mỹ cũng có quy mô và thanh khoản rất lớn. Trong những giai đoạn căng thẳng tài chính, nhu cầu USD có thể tăng vì các tổ chức cần USD để:
- Thanh toán nghĩa vụ
- Đáp ứng yêu cầu ký quỹ
- Tăng thanh khoản
- Mua tài sản bằng USD
Do đó, USD thường được hưởng lợi trong nhiều giai đoạn né tránh rủi ro. Tuy nhiên, đây không phải quy luật tuyệt đối. Nếu nguồn gốc của cú sốc nằm ngay tại Mỹ, USD có thể không thể hiện đặc tính trú ẩn như thông thường.
JPY: Dòng vốn hồi hương và Carry Trade
JPY có cơ chế trú ẩn khác, Nhật Bản có lượng tài sản nước ngoài lớn. Trong một số giai đoạn căng thẳng, dòng vốn hồi hương có thể tạo thêm nhu cầu đối với JPY. Ngoài ra, đồng Yên thường được sử dụng làm đồng tiền tài trợ cho Carry Trade do lịch sử lãi suất thấp.
Trong điều kiện bình thường:
Vay JPY lãi suất thấp → Mua tài sản hoặc tiền tệ lợi suất cao
Khi thị trường chuyển sang né tránh rủi ro, các vị thế này có thể bị đóng:
Bán tài sản rủi ro → Đóng Carry Trade → Mua lại JPY
Điều đó có thể tạo thêm nhu cầu đối với đồng Yên ngay cả khi BoJ không thay đổi chính sách.
CHF: Sự ổn định của Thụy Sĩ
CHF có vị thế trú ẩn nhờ nhiều yếu tố như sự ổn định thể chế và vị thế đối ngoại của Thụy Sĩ. CHF có thể đặc biệt nhạy cảm với những giai đoạn căng thẳng tại châu Âu. Trong khủng hoảng nợ Eurozone, dòng vốn trú ẩn mạnh đến mức CHF tăng giá đáng kể và SNB phải can thiệp vào thị trường ngoại hối.
Đây cũng là điểm cần lưu ý:
Nhu cầu trú ẩn → CHF tăng mạnh → Nguy cơ SNB can thiệp
Vì vậy, đặc tính trú ẩn không loại bỏ rủi ro chính sách.
Vàng cũng đóng vai trò trú ẩn
Ngoài tiền tệ, vàng là một trong những tài sản thường được theo dõi khi rủi ro toàn cầu tăng. Tuy nhiên, vàng không phải lúc nào cũng tăng ngay khi có tin xấu. Giá vàng còn chịu ảnh hưởng bởi:
- USD
- Lợi suất thực
- Kỳ vọng Fed
- Thanh khoản
- Nhu cầu trú ẩn
Do đó, vàng tăng cùng lúc với cổ phiếu giảm mạnh và các tín hiệu né tránh rủi ro khác có thể củng cố nhận định rằng dòng vốn đang chuyển sang phòng thủ.
Làm sao nhận biết môi trường né tránh rủi ro?
Không nên kết luận chỉ dựa trên một tài sản, hãy tìm sự xác nhận giữa nhiều thị trường.
Một số dấu hiệu đáng chú ý gồm:
VIX tăng mạnh → Vàng được mua → JPY/CHF mạnh lên → Tiền tệ thị trường mới nổi suy yếu → AUD/NZD/CAD chịu áp lực
Khi nhiều tín hiệu xuất hiện cùng lúc, khả năng thị trường đang trải qua một sự thay đổi rộng về tâm lý rủi ro sẽ cao hơn việc chỉ nhìn một cặp tiền.
Ví dụ:
USD/JPY ↓ + EUR/JPY ↓ + AUD/JPY ↓
Nếu nhiều cặp JPY cùng giảm, câu chuyện có thể không nằm riêng ở USD, EUR hay AUD, nó có thể phản ánh nhu cầu JPY trên diện rộng.
Tương tự: AUD ↓ + NZD ↓ + CAD ↓ cùng với cổ phiếu giảm và VIX tăng có thể cho thấy dòng vốn đang rời khỏi những tài sản nhạy cảm với tăng trưởng và rủi ro.
Đừng biến VIX thành tín hiệu Buy/Sell
VIX đo mức biến động kỳ vọng được phản ánh trên thị trường quyền chọn S&P 500. Khi VIX tăng mạnh, nhu cầu phòng ngừa rủi ro trên thị trường cổ phiếu Mỹ thường đang tăng.
Nhưng VIX không nên được sử dụng theo kiểu: VIX tăng = Buy JPY hay: VIX giảm = Buy AUD
Hãy dùng nó như một phần của bức tranh: VIX + Cổ phiếu + Trái phiếu + Vàng + Tiền tệ. Sự đồng thuận giữa nhiều thị trường quan trọng hơn một chỉ báo riêng lẻ.
Cú sốc nhất thời hay thay đổi mang tính cấu trúc?
Đây là một trong những câu hỏi quan trọng nhất khi phân tích địa chính trị. Không phải mọi sự kiện lớn đều tạo ra xu hướng dài hạn. Có hai nhóm:
Cú sốc nhất thời
Một sự kiện có thể tạo ra biến động rất mạnh nhưng không làm thay đổi nền tảng kinh tế.
Ví dụ:
- Một cuộc đụng độ quân sự không leo thang.
- Một lệnh trừng phạt có phạm vi nhỏ hơn dự kiến.
- Một kết quả chính trị bất ngờ nhưng không làm thay đổi đáng kể chính sách.
Giá có thể biến động mạnh ngay sau sự kiện rồi dần ổn định khi thị trường nhận ra triển vọng tăng trưởng, lạm phát và chính sách tiền tệ chưa thay đổi đáng kể.
Chủ đề cấu trúc
Một sự kiện trở thành vấn đề cấu trúc khi nó làm thay đổi bức tranh kinh tế vĩ mô trong thời gian dài.
Brexit không chỉ tạo ra một ngày biến động mạnh đối với GBP, nó tạo ra nhiều năm bất định về thương mại, đầu tư và chính sách.
Chiến tranh Nga–Ukraine không chỉ tạo ra một cú sốc né tránh rủi ro. Nó còn làm thay đổi thị trường năng lượng, chuỗi cung ứng và triển vọng lạm phát của châu Âu.
Khi đó:
Sự kiện địa chính trị → Thay đổi tăng trưởng/lạm phát → Thay đổi chính sách tiền tệ → Thay đổi dòng vốn → Xu hướng tiền tệ
Địa chính trị đã trở thành một phần của luận điểm kinh tế vĩ mô, thay vì chỉ là tin tức ngắn hạn.
Làm sao phân biệt cú sốc và chủ đề cấu trúc?
Hãy đặt ba câu hỏi.
Sự kiện có làm thay đổi triển vọng tăng trưởng, lạm phát hoặc chính sách tiền tệ không?
Nếu có, khả năng nó mang tính cấu trúc cao hơn.
Tác động có thể nhanh chóng đảo ngược không?
Một thông báo chính sách có thể bị hủy bỏ. Nhưng cơ sở hạ tầng bị phá hủy hoặc chuỗi cung ứng phải tái cấu trúc thường cần nhiều thời gian để phục hồi.
Ảnh hưởng có tiếp tục sau phản ứng ban đầu không?
Một cú sốc nhất thời thường mất dần ảnh hưởng khi thị trường có thêm thông tin. Chủ đề cấu trúc có thể tiếp tục tác động đến tăng trưởng, lạm phát và dòng vốn trong thời gian dài.
Khung phân tích rủi ro địa chính trị cho trader Forex
Khi xuất hiện một sự kiện lớn, đừng cố trả lời ngay: “EUR/USD sẽ tăng hay giảm?”
Hãy phân tích theo chuỗi:
1. Sự kiện là gì?
Bầu cử, xung đột, thuế quan, trừng phạt hay thỏa thuận thương mại?
2. Quốc gia và thị trường nào chịu tác động trực tiếp?
Tiền tệ, dầu, khí đốt, trái phiếu hay cổ phiếu?
3. Tác động đến tăng trưởng và lạm phát thế nào?
4. Kỳ vọng của Ngân hàng Trung ương có thay đổi không?
5. Tâm lý thị trường đang ưa rủi ro hay né tránh rủi ro?
6. Dòng vốn đang đi đâu?
7. Đây là cú sốc nhất thời hay thay đổi cấu trúc?
Từ đó:
Địa chính trị → Rủi ro → Tăng trưởng & Lạm phát → Chính sách tiền tệ → Dòng vốn → Tiền tệ
Khung này hữu ích hơn việc cố gắn một quy tắc cố định như “chiến tranh = Buy USD” hoặc “thuế quan = đồng tiền tăng”.
Tóm tắt
Rủi ro địa chính trị có thể nhanh chóng làm thay đổi một luận điểm Forex vốn dựa trên dữ liệu kinh tế và lãi suất.
Các sự kiện cần chú ý gồm:
- Bầu cử
- Xung đột quân sự
- Chiến tranh thương mại
- Thuế quan
- Trừng phạt
- Thỏa thuận quốc tế
Tác động của chúng không cố định.
Thuế quan có thể làm tăng lạm phát nhưng đồng thời làm giảm tăng trưởng. Xung đột có thể tạo nhu cầu trú ẩn nhưng cũng làm thay đổi giá năng lượng và kỳ vọng lãi suất.
Khi thị trường chuyển sang né tránh rủi ro, USD, JPY và CHF thường là những đồng tiền cần theo dõi, trong khi vàng cũng có thể hưởng lợi từ nhu cầu phòng thủ. Tuy nhiên, không tài sản nào luôn phản ứng theo cùng một hướng trong mọi cuộc khủng hoảng.
Khung phân tích hoàn chỉnh là:
Sự kiện địa chính trị → Nhận thức rủi ro → Dòng vốn trú ẩn → Tăng trưởng & Lạm phát → Kỳ vọng chính sách → Tỷ giá
Và câu hỏi quan trọng nhất là:
Sự kiện này chỉ làm thị trường sợ hãi trong ngắn hạn, hay đang thực sự thay đổi bức tranh kinh tế vĩ mô?
Tiếp theo
Rủi ro địa chính trị có thể khiến dòng vốn thay đổi mạnh, nhưng đôi khi biến động tỷ giá không đến từ nhà đầu tư. Nó đến trực tiếp từ Ngân hàng Trung ương.
Khi một đồng tiền tăng hoặc giảm đến mức nhà hoạch định chính sách không còn chấp nhận được, Ngân hàng Trung ương có thể trực tiếp mua hoặc bán tiền tệ trên thị trường.
Bài tiếp theo sẽ tìm hiểu can thiệp tiền tệ: khi Ngân hàng Trung ương trực tiếp tham gia thị trường Forex.
Can thiệp tiền tệ: Khi các ngân hàng trung ương tham gia vào thị trường